Haus verkaufen trotz Kredit in Neu-Ulm: Ablösung und Vorfälligkeitsentschädigung
Wie der Notar den Kredit beim Verkauf ablöst, wann eine Vorfälligkeitsentschädigung anfällt und welche Alternativen es gibt.
10 Min. LesezeitWeiterlesen


Ratgeber › Finanzierung
Finanzierung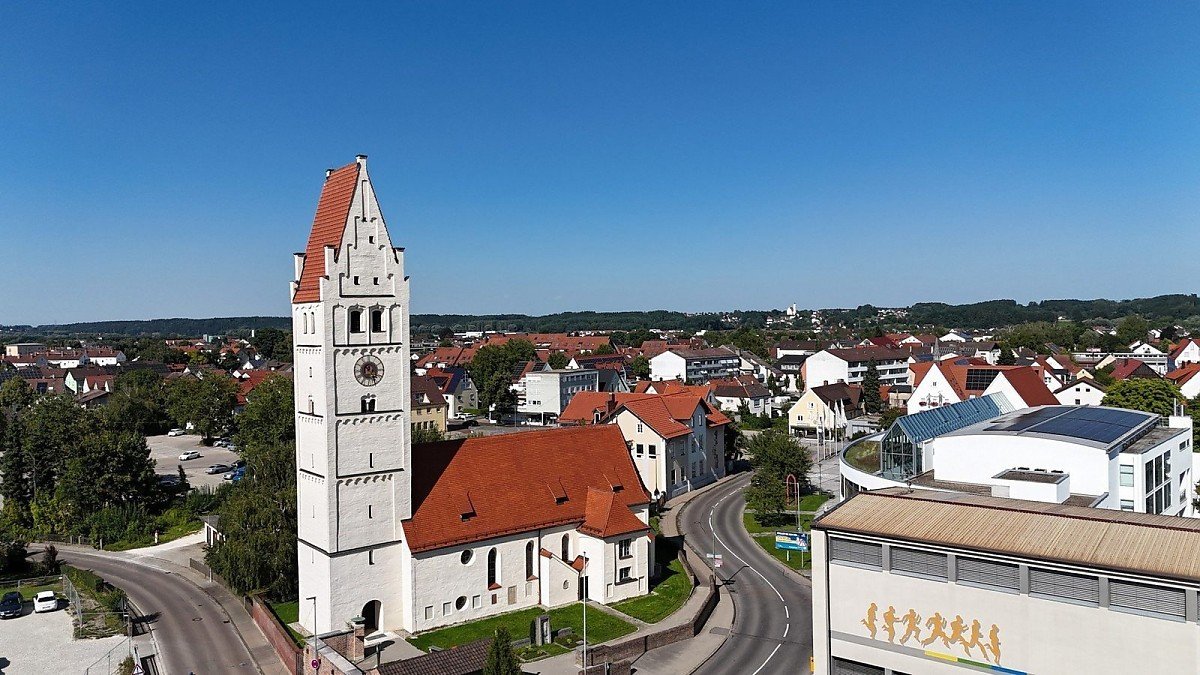
Fachlich geprüft von Karel Toman
DEKRA-zertifizierter Sachverständiger für Immobilienbewertung (D1), Inhaber von Kronen Immobilien
Ein Haus in Vöhringen lässt sich auch mit laufendem Kredit verkaufen. Der Käufer zahlt den Teil des Kaufpreises, der zur Ablösung nötig ist, direkt an Ihre Bank. Die Bank gibt dafür die Löschung der Grundschuld frei, der Notar steuert den Ablauf. Klären Sie vorher mit der Bank die Restschuld und eine mögliche Vorfälligkeitsentschädigung.
Ja. Der Kredit hindert den Verkauf nicht, er muss nur aus dem Kaufpreis abgelöst werden. Die Grundschuld im Grundbuch beim Amtsgericht Neu-Ulm sichert die Bank ab. Damit der Käufer lastenfrei Eigentum erwirbt, muss sie gelöscht werden. Das geschieht, sobald die Bank ihr Geld erhalten hat.
Wichtig ist, dass der Kaufpreis die Restschuld deckt. Ist das nicht der Fall, müssen Sie die Differenz aus eigenen Mitteln ausgleichen. Lassen Sie sich deshalb früh die aktuelle Restschuld und mögliche Kosten der Ablösung nennen.
Die Treuhandauflage stellt sicher, dass die Bank die Löschung nur verwenden lässt, wenn sie den Ablösebetrag erhalten hat. So sind Bank, Käufer und Sie gleichermaßen geschützt.
Bei der Ablösung können Vorfälligkeitsentschädigung sowie Gebühren für Notar und Grundbuchamt anfallen. Die Höhe hängt von Ihrem Darlehensvertrag ab.
| Kostenart | Wann | Hinweis |
|---|---|---|
| Vorfälligkeitsentschädigung | Ablösung während der Zinsbindung | Höhe bei der Bank erfragen |
| Bearbeitungsentgelt der Bank | je nach Vertrag | nicht immer zulässig, Vertrag prüfen |
| Notar für Löschung | Beglaubigung Ihrer Zustimmung | trägt meist der Verkäufer |
| Grundbuchamt | Vollzug der Löschung | trägt meist der Verkäufer |
Nach § 489 BGB können Sie ein Darlehen mit fester Zinsbindung zehn Jahre nach vollständiger Auszahlung mit einer Frist von sechs Monaten kündigen, ohne Entschädigung. Läuft die Zinsbindung ohnehin bald aus, lohnt es sich, den Übergabetermin daran auszurichten.
Vor Ablauf dieser Fristen haben Sie beim Verkauf nach § 490 Abs. 2 BGB ein Recht auf vorzeitige Ablösung, die Bank darf aber den Zinsschaden berechnen. Lassen Sie sich die Berechnung zeigen und vergleichen Sie sie, etwa mit Hilfe der Verbraucherzentrale. Weitere Hinweise im Beitrag Haus verkaufen trotz Kredit in Neu-Ulm.
Welche Lösung günstiger ist, hängt von Zinsen, Restlaufzeit und Ihren Plänen ab. Ihre Bank oder ein unabhängiger Finanzierungsberater rechnet die Varianten durch.
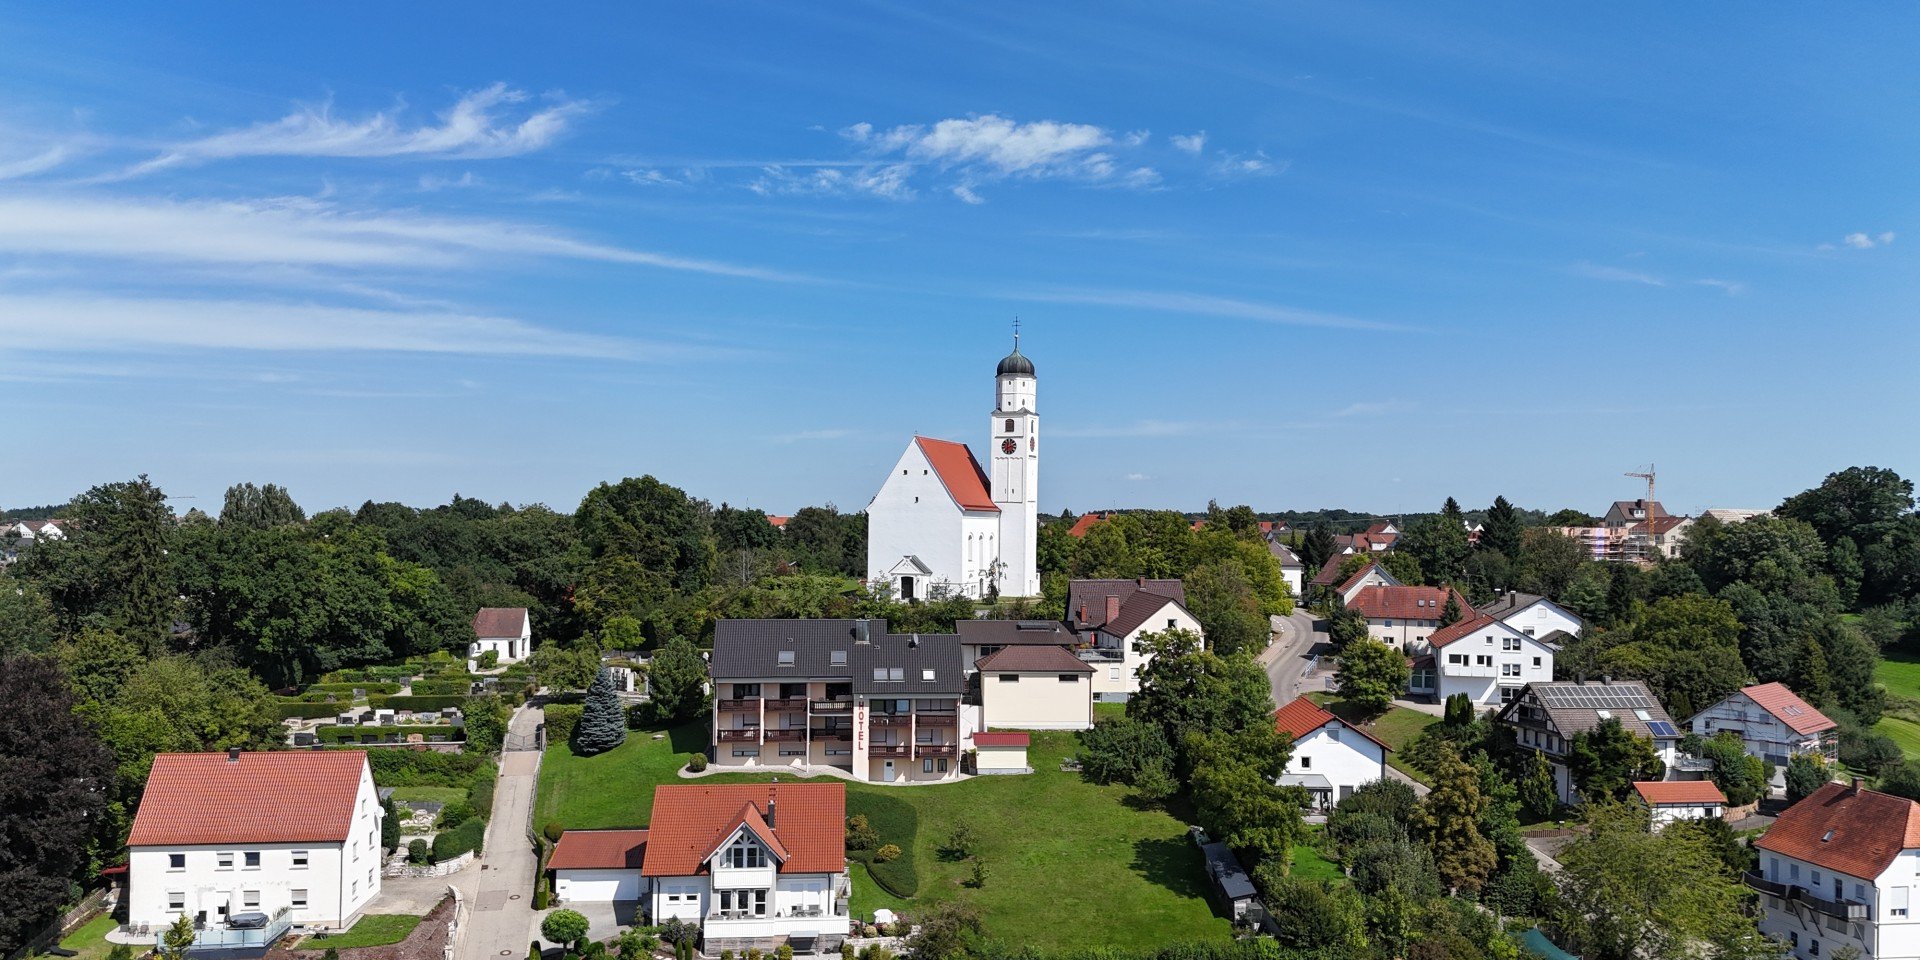
Vöhringen liegt im Landkreis Neu-Ulm an der Illertalbahn, zur Stadt gehört unter anderem Illerberg. Das Grundbuch führt das Amtsgericht Neu-Ulm, die Grunderwerbsteuer beträgt 3,5 Prozent. Ein Baulastenverzeichnis gibt es in Bayern nicht, Rechte stehen als Dienstbarkeiten im Grundbuch. Käufer kommen aus Vöhringen, Senden, Illertissen und dem Ulmer Raum.
Was Ihr Haus wert ist und ob der Erlös die Restschuld deckt, zeigt eine Bewertung. Mehr auf Immobilienbewertung Vöhringen und Immobilie verkaufen in Vöhringen.
Mit Ihrem Einverständnis fragen wir bei Ihrer Bank Restschuld und Ablösebedingungen an und stimmen den Übergabetermin darauf ab. Karel Toman bewertet Ihr Haus als DEKRA-zertifizierter Sachverständiger (D1) kostenfrei, damit Sie wissen, ob der Erlös reicht. Den Ablauf mit Notar und Bank koordinieren wir für Sie.
Mehr auf Immobilienmakler Vöhringen und Haus verkaufen in Vöhringen.
Ja. Der Kredit wird aus dem Kaufpreis abgelöst, die Bank bewilligt danach die Löschung der Grundschuld. Der Notar steuert den Ablauf.
Wenn Sie während der Zinsbindung ablösen, meist ja. Nach zehn Jahren Laufzeit können Sie mit sechs Monaten Frist ohne Entschädigung kündigen.
Der Notar. Er fordert die Löschungsbewilligung bei Ihrer Bank an und reicht sie beim Grundbuchamt ein.
Dann müssen Sie die Differenz aus eigenen Mitteln ausgleichen, damit die Bank die Löschung bewilligt.
Nur mit Zustimmung der Bank, das ist selten. Üblich ist die Ablösung aus dem Kaufpreis.
Manche Banken bieten einen Objekttausch an. Fragen Sie früh nach den Bedingungen.
Bei Kronen Immobilien zahlen Verkäufer 2,5 Prozent, fällig nach der Beurkundung.
Karel Toman ist Inhaber von Kronen Immobilien in Neu-Ulm und DEKRA-zertifizierter Sachverständiger für Immobilienbewertung (D1). Als Immobilienmakler in Ulm und Immobilienmakler in Neu-Ulm begleitet das Team seit 1999 Eigentümer beim Verkauf, auch im Umland. Rechtliche und steuerliche Einzelfragen klären Sie bitte mit Notar, Anwalt oder Steuerberater.
Wie der Notar den Kredit beim Verkauf ablöst, wann eine Vorfälligkeitsentschädigung anfällt und welche Alternativen es gibt.
Makler, Energieausweis, Löschung der Grundschuld, Vorfälligkeit, Steuer: Welche Kosten Verkäufer in Blaustein einplanen sollten und welche der Käufer übernimmt.
Finanzierungsbestätigung, Eigenkapital, Identität, Notartermin: Wie Verkäufer in Neu-Ulm ernsthafte Käufer erkennen und welche Angebote sie lieber ablehnen.
Nehmen Sie unverbindlich Kontakt auf. Wir bewerten Ihr Haus in Vöhringen kostenfrei und stimmen den Ablauf mit Ihrer Bank ab.
Kronen Immobilien e.K.
Schützenstraße 1, 89231 Neu-Ulm
0731 602 6025
info@kronen-immo.de
Mo. bis Fr. 9 bis 17 Uhr